
디딤돌대출은 무주택 세대주가 연 2.85%~4.15%로 최대 3.2억 원까지 받을 수 있는 주택도시기금 구입자금 대출이에요.
일반 한도는 2억 원, 생애최초는 2.4억 원, 신혼·2자녀 이상은 3.2억 원까지 열려요.
금리 기준은 한국주택금융공사 디딤돌대출 금리안내(공시일 2026-10-01)에서 확인하세요.
대상·한도는 한국주택금융공사 디딤돌대출 상품안내와 마이홈포털 내집마련디딤돌대출를 함께 보면 돼요.
집값이 오르고 시중 주담대 이자가 부담스러우면 어디서부터 봐야 할지 막막하죠. 조건표부터 차근히 맞춰 보면 길이 보여요.
한 줄 정답: 디딤돌대출은 무주택 세대주에게 연 2.85~4.15%, 최대 3.2억까지예요.
[핵심 요약] 디딤돌대출이란?
디딤돌대출은 주택도시기금을 통해 무주택 서민에게 공급하는 저금리 주택 구입자금 대출이에요. 부부합산 연소득·순자산·주택가액·면적 요건을 충족하면 LTV·DTI 한도 안에서 이용할 수 있어요.
| 항목 | 내용 | 비고 |
|---|---|---|
| 대상 | 부부합산 연소득 6천만 원 이하 무주택 세대주 | 생애최초·2자녀 7천만, 신혼 8.5천만 |
| 순자산 | 5.11억 원 이하 | 매년 변동 가능 |
| 주택 | 평가액 5억 원 이하, 전용 85㎡ 이하 | 신혼·2자녀는 6억, 읍·면 100㎡ |
| 한도 | 일반 2억 / 생애최초 2.4억 / 신혼·2자녀 3.2억 | LTV 70%(생애최초 최대 80%), DTI 60% |
| 금리 | 연 2.85%~4.15%(공시일 2026-10-01) | 소득·만기별, 우대·지방 차감 별도 |
1. 디딤돌대출 대상 조건, 소득·순자산·무주택은?
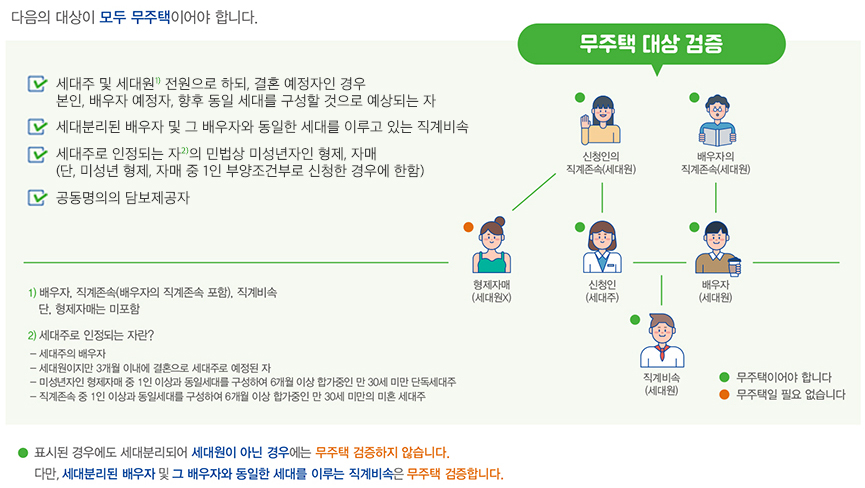
한국주택금융공사 디딤돌대출 상품안내 기준으로 대출접수일 현재 세대주여야 하고, 세대주와 세대원 전원이 무주택이어야 해요.
만 30세 미만 단독세대주는 원칙적으로 제외돼요. 미혼 단독세대주는 만 30세 이상이어야 하고, 주택·면적 한도도 더 빡세요.
소득은 부부합산 연 6천만 원 이하가 기본이에요. 생애최초·2자녀 이상은 7천만 원, 신혼가구는 8.5천만 원까지 열려요.
순자산은 부부합산 5.11억 원 이하예요. 자산이 아슬아슬하면 기금 자산심사부터 통과해야 다음 단계로 가요.
| 구분 | 요건 | 비고 |
|---|---|---|
| 세대·무주택 | 세대주 + 세대원 전원 무주택 | 만 30세 미만 단독세대주 제외 |
| 소득(부부합산) | 6천만 원 이하 | 생애최초·2자녀 7천만, 신혼 8.5천만 |
| 순자산 | 5.11억 원 이하 | 통계 기준 매년 변동 |
| 미혼 단독(30세+) | 주택 3억·60㎡·한도 1.5억(생애최초 2억) | 일반 조건보다 축소 |
한도·금리 확인 기준
- 소득 기준만 맞는다고 끝이 아니에요. 무주택 요건과 순자산 기준도 함께 심사받아요.
- 배우자·직계존비속 무주택 범위는 세대 구성에 따라 달라지니 HF 안내표를 꼭 맞춰 보세요.
- 서류가 번거롭게 느껴져도, 소득금액증명·주민등록등본을 먼저 모아 두면 창구가 한결 수월해요.
2. 디딤돌대출 한도와 LTV·DTI, 집값 얼마까지?
한국주택금융공사 디딤돌대출 상품안내와 마이홈포털 내집마련디딤돌대출를 보면 대상 주택은 대출승인일 현재 평가액 5억 원 이하, 전용면적 85㎡ 이하예요.
신혼·2자녀 이상 가구는 평가액 6억 원까지, 수도권 밖 읍·면은 100㎡까지 완화돼요.
호당 한도는 일반 2억 원, 생애최초 2.4억 원, 신혼·2자녀 이상은 3.2억 원 이내예요.
LTV는 최대 70%, DTI는 최대 60%예요. 생애최초는 특례보증이 되면 LTV 80%까지 가능하지만, 수도권·규제지역은 다시 70%로 묶여요.
| 항목 | 일반 | 생애최초 | 신혼·2자녀 이상 |
|---|---|---|---|
| 대출한도 | 2억 원 | 2.4억 원 | 3.2억 원 |
| 주택 평가액 | 5억 원 이하 | 5억 원 이하 | 6억 원 이하 |
| LTV | 70% | 최대 80%(수도권·규제 70%) | 70% |
| DTI | 60% | 60% | 60% |
한도 숫자만 보고 잔금을 맞추면 위험해요. 실제 가능 금액은 평가액×LTV에서 선순위·임대보증금을 뺀 값과 호당 한도 중 작은 쪽이에요.
3. 디딤돌대출 금리표, 소득·만기별 얼마?
한국주택금융공사 디딤돌대출 금리안내(공시일 2026-10-01) 공시일 2026년 10월 1일 기준, 고정금리 또는 5년 단위 변동금리 기본 구간은 아래와 같아요.
지방 소재 주택은 기본금리에서 0.2%p가 더 빠져요. 자녀·신혼·생애최초·청약저축·전자계약 등 우대는 별도예요.
| 부부합산 연소득 | 10년 | 15년 | 20년 | 30년 |
|---|---|---|---|---|
| 2천만 원 이하 | 2.85% | 2.95% | 3.05% | 3.10% |
| 2천만 초과~4천만 이하 | 3.20% | 3.30% | 3.40% | 3.45% |
| 4천만 초과~7천만 이하 | 3.55% | 3.65% | 3.75% | 3.85% |
| 7천만 초과~8.5천만 이하 | 3.90% | 4.00% | 4.10% | 4.15% |
우대금리는 한부모·다문화·장애인·생애최초·신혼·유자녀 등에서 택1이 기본이에요. 청약저축·전자계약·소액 신청 등은 중복이 가능한 항목도 있어요.
우대를 잔뜩 붙여도 최저금리 하한(일반 1.5%, 생애최초 신혼 1.2% 등)이 있어요. 계산기를 돌리기 전에 공시표부터 보세요.
신청 전 체크
- 금리는 매달 공시가 바뀔 수 있어요. 접수일 기준 표를 다시 확인하세요.
- 체증식 상환을 고르면 5년 변동금리는 쓸 수 없어요.
- 지방 미분양·전자계약·청약저축 우대 기간은 한시인 경우가 많아요.
3-1. 디딤돌대출, 이런 분께 추천
조건이 겹치면 누구나 유리해 보여요. 실제로는 소득 구성과 집값 구간에 따라 선택이 갈려요.
| 대상·조건 | 권장 | 이유 |
|---|---|---|
| 첫 집, 평가액 5억 이하를 봐요 | 생애최초 디딤돌 한도·LTV부터 조회 | 2.4억·LTV 특례 여지가 있어요 |
| 신혼인데 합산소득이 8.5천만을 넘어요 | 1인 소득 완화(결혼페널티 해소) 해당 여부 확인 | 혼인신고 후 1인 기준 충족 시 허용 사례가 있어요 |
| 청약통장을 오래 넣었어요 | 청약저축 우대금리(0.3~0.5%p) 반영 여부 점검 | 납입회차·연체 이력을 미리 보세요 |
| 시중 주담대만 알아봤어요 | 디딤돌 가능 여부를 먼저 스크리닝 | 금리·한도가 맞으면 총이자가 확 줄어요 |
4. 디딤돌대출 신청 방법, 기금e든든에서 어떻게?
신청 창구는 기금e든든 또는 기금 수탁은행(국민·농협·신한·우리·하나·부산·iM)으로 일원화돼 있어요. 주택도시기금 포털에서도 상품 안내를 볼 수 있어요.
소유권이전등기 전에 신청하는 게 기본이에요. 이미 등기를 했다면 접수일로부터 3개월 이내여야 해요.
서류 준비가 귀찮게 느껴질 수 있어요. 그래도 소득·재직·주민등록·매매계약서를 한 묶음으로 모아 두면 심사가 빨라져요.
- 매매계약 체결 후 주택 평가액·면적·무주택 요건을 스스로 점검해요.
- 기금e든든 또는 수탁은행에서 자산심사·대출 접수를 진행해요.
- 소득·재직·세대·계약 서류를 제출하고 LTV·DTI·한도를 확정받아요.
- 승인 후 소유권이전과 맞춰 실행하고, 전입·실거주 의무 일정을 캘린더에 표시해요.
정책브리핑 국토교통부 카드뉴스(2026-08-18)에 따르면 8.13 대책으로 신혼부부 디딤돌의 결혼페널티가 완화됐어요.
혼인신고 후 신청할 때 부부 중 1인 소득이 일반 소득기준(6천만 원 이하)만 충족해도 허용되는 길이 열렸어요.
합산이 8.5천만 원을 넘어도 한쪽 소득이 낮다면 해당 여부를 꼭 물어보세요.
5. 함께 보면 좋은 글
- 청년주택드림 청약통장 소득기준과 금리를 보면 청약저축 우대와 연계 포인트가 보여요.
- 중개형 ISA 비과세 한도로 주택 외 여유자금 운용도 같이 점검해 보세요.
- 절세·생활비 쪽은 신용카드 소득공제 한도도 참고하면 좋아요.
- 더 많은 내 집 마련 가이드는 내집마련, 청약·주택자금 기초에서 이어서 볼 수 있어요.
6. 디딤돌대출 자주 묻는 질문
Q1. 디딤돌대출은 누구나 받을 수 있나요?
아니요, 무주택 세대주이면서 소득·순자산·주택가액·면적 요건을 모두 충족해야 해요. 만 30세 미만 단독세대주는 원칙적으로 제외돼요.
Q2. 디딤돌대출 금리는 얼마인가요?
공시일 2026년 10월 1일 기준 기본금리는 연 2.85%~4.15%예요. 소득·만기에 따라 달라지고, 우대·지방 0.2%p 차감이 더해질 수 있어요.
Q3. 신혼부부는 합산소득이 8.5천만 원을 넘어도 되나요?
네, 혼인신고 후 신청 시 부부 중 1인 소득이 일반 기준(6천만 원 이하)이면 허용되는 완화 경로가 있어요. 정책브리핑(2026-08-18) 국토부 카드뉴스 기준이며, 접수 전 은행에 해당 여부를 확인하세요.
Q4. 디딤돌대출은 어디서 신청하나요?
기금e든든(enhuf.molit.go.kr) 또는 기금 수탁은행에서 신청해요. 소유권이전 전 신청이 원칙이고, 등기 후에는 접수일로부터 3개월 이내예요.
공식 출처 및 팩트체크 기준
- 한국주택금융공사, 내집마련 디딤돌대출 상품안내 (발표일 확인일 기준, 확인일 2026-10-16)
- 한국주택금융공사, 디딤돌대출 금리안내 (발표일 2026-10-01, 확인일 2026-10-16)
- 마이홈포털, 내집마련디딤돌대출 (발표일 확인일 기준, 확인일 2026-10-16)
- 대한민국 정책브리핑(국토교통부), 정책대출 결혼페널티 해소 카드뉴스 (발표일 2026-08-18, 확인일 2026-10-16)
- 주택도시기금 포털·기금e든든 (발표일 확인일 기준, 확인일 2026-10-16)
정보 안내 — 본 글은 일반적인 참고 정보이며 개별 상황에 따라 다를 수 있습니다. 해지·환불·요금 등 조건은 서비스 약관과 고객센터 안내를 최종 기준으로 확인하세요.
