
이번 겨울 유럽 여행을 앞두고 유로환율을 들여다보는 분만 보세요.
환율이 내려간 날 몰아서 바꿔 두면 끝이라고 생각하기 쉬운데, 현지 결제 화면에서 버튼 하나 잘못 누르면 아낀 돈보다 더 나가거든요.
오늘 고시표 읽는 법부터 환전 경로별 실제 원화, 카드와 ATM 함정까지 나란히 비교했어요.
한 줄 정답: 환전 타이밍보다 현지에서 유로로 결제하는 습관이 실제 비용을 더 크게 갈라요.
[핵심 요약] 핵심 요약
유로환율 차이보다 현지 결제 통화 선택이 실제 비용을 더 크게 좌우해요.
| 항목 | 내용 | 비고 |
|---|---|---|
| 누구에게 | 유럽 여행이나 유로 송금을 앞둔 분 | 환율 내린 날 몰아서 바꾸려던 분 |
| 무엇을 | 현찰은 소액만, 나머지는 카드로 유로 결제 | 우대율과 카드 해외 수수료 함께 비교 |
| 주의 | 단말기와 ATM에서 원화 환산 거절 | Accept Conversion은 확인 버튼이 아님 |
1. 유로환율 쌀 때 바꿔도 결제창에서 돈이 새는 이유
유로가 싼 날 바꿔 둬도 현지에서 원화로 결제하는 순간 약 3~8% 수수료가 붙어 환율 차이를 금방 넘어서요.
11월 20일 0시 25분 하나은행 고시 기준 매매기준율은 1,460.89원으로, 사흘 전 1,468.78원보다 7.89원 낮아졌어요.
하락 폭으로 따지면 0.5%를 조금 넘는 수준이죠.
반면 해외 가맹점에서 원화로 결제하면 결제액의 약 3~8%가 추가 수수료로 붙어요.
| 결제 방식 | 추가로 드는 비용 | 이럴 때 손해 |
|---|---|---|
| 현지에서 유로로 카드 결제 | 브랜드 수수료 1~1.1%+해외서비스 0.18% | 해외 수수료 높은 카드 |
| 현지에서 원화로 카드 결제 | 결제액의 약 3~8% | 결제 화면에서 원화 선택 |
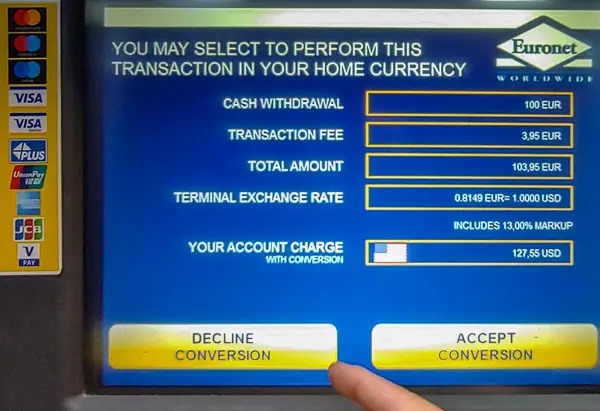
| 사설 ATM 환산 수락 출금 | 13.00% 마크업+수수료 3.95유로 | 환산 수락 버튼 누름 |
| 국내 은행 현찰 환전 | 매매기준율 대비 1.99% | 우대 없이 창구 환전 |
로마의 카드 단말기에서 원화 결제를 눌렀다가 영수증을 보니 4% 가까이 더 나가 있더라고요.
유로를 골라 놓고도 다음 화면의 Accept Conversion을 확인 버튼인 줄 알고 눌러 환산이 붙어 버린 적도 있어요.
정리하면 유럽에 자주 가는 분은 결제 습관부터, 이번 한 번만 가는 분은 현찰 일부만 미리 바꾸면 충분해요.
2. 오늘 유로 환율 고시표 다섯 칸 읽기
여행용 현찰을 살 땐 현찰 살 때 칸, 유로 송금이나 외화 통장엔 송금 보낼 때 칸이 내 환율이 돼요.
20일 0시 25분 하나은행 553회차 고시를 보면 현찰 살 때와 매매기준율 차이가 29.07원이에요.
송금 보낼 때 칸은 14.60원만 붙어 현찰보다 차이가 절반 수준이죠.
| 구분 | 유로 환율 | 기준율과 차이 | 쓰는 상황 |
|---|---|---|---|
| 매매기준율 | 1,460.89원 | 0원 | 계산 기준 |
| 현찰 살 때 | 1,489.96원 | +29.07원 | 여행 유로 현찰 사기 |
| 현찰 팔 때 | 1,431.82원 | -29.07원 | 남은 유로 되팔기 |
| 송금 보낼 때 | 1,475.49원 | +14.60원 | 유로 송금·외화 통장 입금 |
| 송금 받을 때 | 1,446.29원 | -14.60원 | 유럽에서 받은 돈 환전 |
같은 날 사고팔면 1유로에 58.14원이 빠지니 넉넉히 바꿨다가 되파는 습관은 손해가 크더라고요.
고시 회차는 하루에도 수백 번 바뀌니 환전 버튼을 누르기 직전에 한 번 더 새로고침하는 편이 좋아요.
3. 유로 환전 경로별 500유로 실제 원화 비교
500유로를 우대 없이 현찰로 사면 744,980원이 들고, 우대율이 높을수록 매매기준율 금액 730,445원에 가까워져요.
우대율은 기준율과의 차이 29.07원을 얼마나 깎아 주는지를 뜻해요.
우대 50%라면 1유로에 14.54원만 붙고, 90%라면 2.91원만 붙는 식이죠.
| 환전 조건 | 1유로 적용 환율 | 500유로 필요 원화 |
|---|---|---|
| 우대 없음 | 1,489.96원 | 744,980원 |
| 예시 우대 50% | 1,475.43원 | 약 737,713원 |
| 예시 우대 90% | 1,463.80원 | 약 731,899원 |
| 매매기준율(참고) | 1,460.89원 | 730,445원 |
우대 없이 바꾸면 90% 우대 때보다 500유로에 약 1만 3천 원을 더 내는 셈이에요.
현찰은 카드가 안 되는 곳에 쓸 만큼만 챙기고, 공항보다 시내에서 바꾸니 확실히 덜 아깝더라고요.
결국 현찰은 소액만, 나머지는 카드로 유로 결제하는 조합이 무난했어요.
4. 유로화 우대 받았다고 카드 결제까지 싸지진 않아요
유로화 우대는 현찰을 살 때만 적용되고, 현지 카드 결제엔 카드사 해외 결제 수수료가 따로 붙어요.
현대카드 해외 결제 기준으로 보면 유로 결제도 달러로 바꾼 금액에 신한은행 전신환매도율을 곱해 원화로 청구해요.
여기에 비자 1.1%, 마스터카드 1%의 브랜드 수수료와 0.18%의 해외서비스 수수료가 더해지죠.
| 카드 결제 비용 | 비자 | 마스터카드 |
|---|---|---|
| 국제브랜드 수수료 | 1.1% | 1% |
| 해외서비스 수수료 | 0.18% | 0.18% |
| 합계 수수료율 | 1.28% | 1.18% |
| 500유로 기준 대략치 | 약 9,350원 | 약 8,620원 |
명세서를 받아 보니 결제한 날이 아니라 접수일 환율로 청구돼서 예상 금액과 조금씩 어긋나더라고요.
그래서 현찰 우대율만 비교하지 말고 들고 갈 카드의 해외 결제 수수료까지 같이 보는 게 맞아요.
같은 함정은 유로 환율 낮을 때 바꿨다고 현지 결제까지 싸지는 건 아니에요 글에서도 짚어 두었어요.
5. 유럽 카드 단말기에서 유로를 골라야 하는 이유
단말기에 원화와 유로 금액이 함께 뜨면 해외원화결제(DCC) 제안이니 유로를 고르는 게 정답이에요.
원화를 고르면 가맹점 쪽 결제사가 자기 환율을 정하고 마크업을 챙기는 구조예요.
비자 해외 결제 기준도 가맹점이 고객 대신 통화를 골라선 안 되고, 환율과 추가 수수료를 화면과 영수증에 보여 줘야 한다고 정해 두었죠.
| 화면 문구 | 눌러야 할 쪽 | 이유 |
|---|---|---|
| Pay in EUR / Local currency | 이쪽 선택 | 카드사가 환산 |
| Pay in KRW / Home currency | 누르지 않기 | 가맹점 환율과 마크업 적용 |
| Accept Conversion | 누르지 않기 | 환산 수락 버튼 |
| Decline Conversion | 이쪽 선택 | 환산 거절 |
식당에선 직원이 단말기를 들고 와 대신 누르는 경우가 많아, 건네받기 전에 local currency please라고 말해 두니 훨씬 편하더라고요.
이미 원화로 찍혔다면 그 자리에서 취소하고 유로로 다시 결제해 달라고 하면 돼요.
아예 원화 승인을 막고 싶다면 카드사 앱에서 해외원화결제 차단 서비스를 켜 두는 방법도 있어요.
결제 화면에서 이것만 기억
- 금액이 두 통화로 뜨면 EUR 선택
- Accept Conversion은 확인 버튼이 아님
- 원화로 찍혔으면 바로 취소 후 재결제
6. 유로존 ATM에서 원화 환산 누르면 생기는 일
사설 ATM에서 환산을 수락하면 13%대 마크업이 붙을 수 있어서 출금은 은행 ATM에서 유로로 받는 게 안전해요.
베네치아의 사설 ATM에서 100유로를 뽑으려 하니 수수료 3.95유로가 따로 붙고, 화면엔 13.00% 마크업 환율이 떠 있더라고요.
그 상태로 환산을 수락하면 계좌에서 127.55달러가 빠져나가는 구조였어요.
| 출금 화면 항목 | 표시된 값 |
|---|---|
| 출금액 | 100유로 |
| ATM 수수료 | 3.95유로 |
| 합계 | 103.95유로 |
| 적용 마크업 | 13.00% |
| 환산 수락 시 청구액 | 127.55달러 |
함부르크에서 현금만 받는 식당 때문에 사설 ATM을 쓸 수밖에 없었을 땐, 환산만 거절해도 수수료 5.85달러로 끝나더라고요.
고정 수수료가 붙는 기계에선 소액을 여러 번 뽑을수록 손해라 한 번에 필요한 만큼 뽑는 게 나아요.
공항이나 역, 관광지에 서 있는 기계보다 은행 지점에 붙은 ATM을 찾는 편이 마음 편했어요.
ATM 앞에서 확인할 것
- Decline Conversion 또는 Without Conversion 선택
- 은행 지점에 붙은 ATM 우선
- 고정 수수료 기계에선 소액 반복 출금 피하기
7. 유로 환율 전망보다 나눠 바꾸기가 나은 분
유로 환율 전망은 맞히기 어려우니 출국 날짜가 정해졌다면 몇 번에 나눠 바꾸는 쪽이 마음 편해요.
하나은행 고시 기준 11월 17일부터 사흘 연속 내렸지만 하루 내림 폭은 1.37~4.51원이었어요.
이 정도 움직임은 원화 결제 한 번이나 우대 없는 환전 한 번이면 금방 사라지더라고요.
| 이런 분께 | 추천 조합 |
|---|---|
| 카드 위주 도시 여행 | 현찰 소액+카드 유로 결제 |
| 현금 쓸 곳이 많은 소도시 여행 | 시내 분할 환전+은행 ATM |
| 유로 송금이나 학비 납부 | 송금 보낼 때 환율 비교 |
| 남은 유로를 다음 여행에 쓸 분 | 외화 통장에 보관 |
정리하면 짧게 한 번 다녀오는 분은 현찰 소액과 카드 유로 결제로 충분하고, 유럽에 자주 가는 분은 외화 통장에 조금씩 모아 두는 쪽이 맞아요.
출국 전 마지막 확인
- 현찰은 카드 안 되는 곳에 쓸 만큼만
- 카드 해외 결제 수수료율 확인
- 카드사 앱에서 해외원화결제 차단 켜기
8. 함께 보면 좋은 글
다른 통화까지 고시표 읽는 법이 궁금하면 환율조회 매매기준율 읽는 법 글을 함께 보세요.
환율과 같이 움직이는 안전자산 흐름은 국제 금시세 원화 환산 글에서 이어서 볼 수 있어요.
9. 유로환율 관련 자주 묻는 질문
유럽 여행 직전에 많이 헷갈리는 네 가지만 모았어요.
Q1. 유로환율이 낮을 때 한꺼번에 바꾸는 게 좋을까요?
아니요, 하루 변동 폭이 크지 않아 쓸 만큼만 나눠 바꾸는 편이 나아요. 11월 17일부터 사흘간 하루 내림 폭은 1.37~4.51원이었죠.
Q2. 유럽 단말기에서 원화로 결제하면 얼마나 더 내나요?
결제액의 약 3~8%가 추가 수수료로 붙을 수 있어요. 카드사 앱에서 해외원화결제 차단을 켜 두면 원화 승인이 아예 거절돼요.
Q3. 유로화 우대를 받으면 카드 결제도 싸질까요?
아니요, 우대는 현찰 환전에만 적용되고 카드엔 해외 결제 수수료가 따로 붙어요. 현대카드 기준 비자 카드는 합계 1.28%예요.
Q4. 사설 ATM에서 Decline Conversion을 누르면 수수료가 없나요?
아니요, 환산 마크업은 피해도 ATM 고정 수수료는 그대로 붙어요. 베네치아 사설 ATM은 3.95유로를 따로 받았어요.
공식 출처 및 팩트체크 기준
- 하나은행 고시 환율 유럽 EUR(네이버페이 증권, 553회차 0시 25분) (발표일 2026-11-20, 확인일 2026-11-20)
- 현대카드 해외 결제 이용 안내 (발표일 확인 불가, 확인일 2026-11-20)
- BC카드 해외원화결제(DCC) 차단서비스 (발표일 확인 불가, 확인일 2026-11-20)
- Visa, What you should know about Dynamic Currency Conversion (발표일 확인 불가, 확인일 2026-11-20)
- Europe for Visitors, Euronet ATMs in Venice (발표일 확인 불가, 확인일 2026-11-20)
- Your Mileage May Vary, Euronet ATMs Have A New Look (발표일 2026-06-24, 확인일 2026-11-20)
- Time to Travel, Currency conversion at the card terminal (발표일 2026-10-22, 확인일 2026-11-20)
- Reddit r/CreditCards, Accidentally accepted dynamic currency conversion in Rome (발표일 확인 불가, 확인일 2026-11-20)
- Reddit r/travel, Dynamic currency conversion – what did I do wrong? (발표일 확인 불가, 확인일 2026-11-20)
정보 안내 — 본 글은 일반적인 참고 정보이며 개별 상황에 따라 다를 수 있습니다. 해지·환불·요금 등 조건은 서비스 약관과 고객센터 안내를 최종 기준으로 확인하세요.
